


All Bank Passbook - Statement
4,643.39K Arvustused
Rakenduse andmed
- Versioon
- 1.73
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Jay SatyaNarayana
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
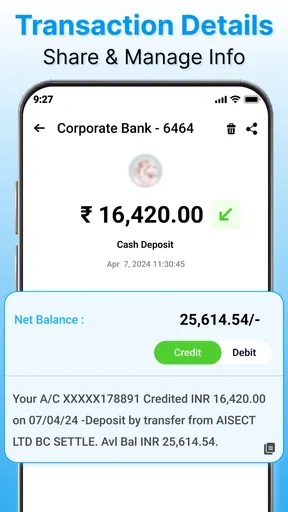
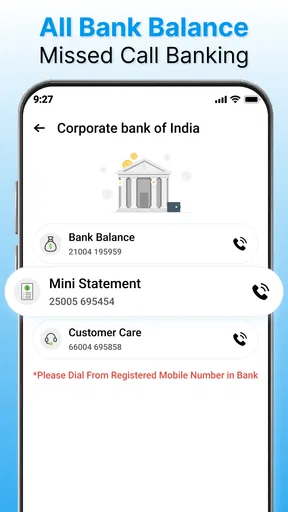
 Analüüsi koostas AppCompare
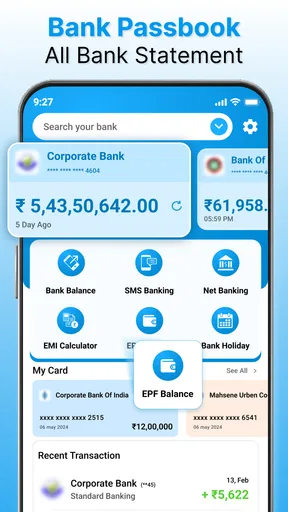
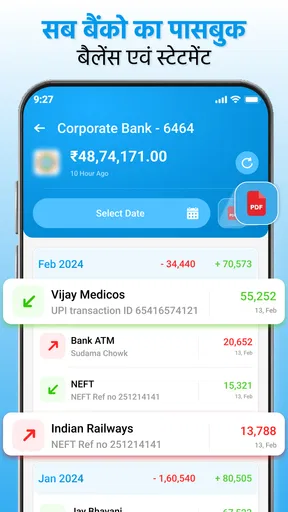
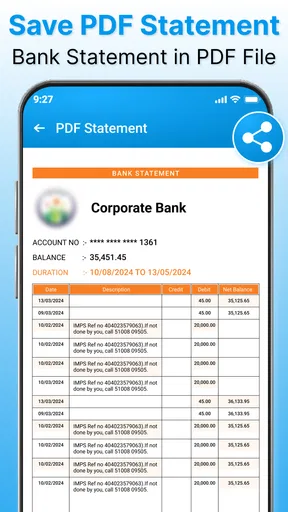
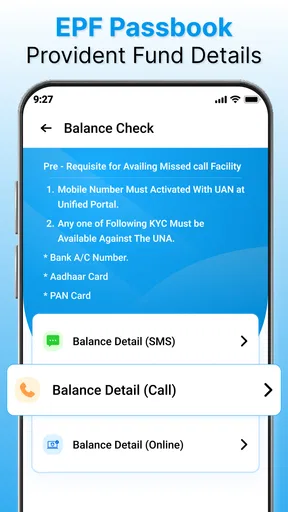
Kui mul on vaja mitme pangakonto väljavõtteid kiiresti kokku koguda, ei taha ma alati avada iga panga rakendust eraldi. Just sellises olukorras vaatasin lähemalt All Bank Passbook - Statement rakendust. Selle mõte on lihtne: hoida pangakaartide ja saldodega seotud PDF-väljavõtteid telefonis nii, et kasutaja ei peaks rakendusse sisse logima ega internetiühendust kasutama.
See on Androidi finantsrakendus, mille on loonud Jay SatyaNarayana. Rakendus on tasuta, vanusepiiranguga PEGI 3 ning selle keskmine hinne on 4,6 umbes 290 tuhande hinnangu põhjal. Üle 10 miljoni installi näitab, et lahendus on leidnud suure kasutajaskonna, kuid populaarsus üksi ei tee finantsrakendust automaatselt usaldusväärseks. Minu jaoks on siin olulisem küsimus, mida rakendus tegelikult võimaldab, mida ta ei püüa teha ja kui palju kontrolli jääb kasutaja kätte.
Lihtne tööriist pangadokumentide korrastamiseks
Esmapilgul võib nimi jätta mulje, et tegemist on pangateenusega. Tegelikult tasub seda võtta pigem dokumendihaldurina kui pangarakendusena. See ei asenda panga enda mobiiliäppi, internetipanka ega ametlikku kontoväljavõtete teenust. Selle roll on hoida juba olemasolevaid PDF-faile ühes kohas ja teha nende leidmine mugavamaks.
See eristus on tähtis ka usalduse seisukohalt. Kui rakendus ei nõua pangakonto sisselogimist, ei pea ma talle andma oma internetipanga kasutajanime ega parooli. See vähendab üht väga konkreetset riski: pangale ligipääsu andmete sisestamist kolmanda osapoole rakendusse. Samal ajal ei tähenda sisselogimise puudumine, et kõik privaatsusküsimused kaovad. Telefonis olevad PDF-id võivad sisaldada kontonumbreid, tehinguid, aadresse ja muud tundlikku infot, mistõttu sõltub turvalisus ka sellest, kuidas ma oma seadet kasutan ja faile jagan.
Rakendus sobib eriti inimesele, kes saab pangast väljavõtteid e-posti või internetipanga kaudu ning tahab neid hiljem ilma võrguühenduseta vaadata. Näiteks võin ma enne reisile minekut vajalikud dokumendid telefoni salvestada ja neid lennujaamas või kohtumisel avada ka siis, kui mobiilne andmeside ei tööta. See on väike, kuid praktiline erinevus võrreldes olukorraga, kus kõik failid on ainult pangas või e-postkastis.
Kuidas ma seda igapäevases olukorras kasutaksin
Oletame, et mul on isiklik konto, ühine majapidamiskonto ja eraldi kaart tööga seotud kulude jaoks. Kuu lõpus laadin pankadest PDF-väljavõtted alla ning koondan need sellesse rakendusse. Kui pean hiljem kontrollima, millal üks makse tehti või milline konto näitas kindlat saldot, ei pea ma kolme eri rakendust järjest avama. Otsin vajaliku dokumendi telefonist ja saan selle võrguühenduseta ette võtta.
Selline töövoog on kasulik ka üürilepingu, laenutaotluse või raamatupidamise ettevalmistamisel. Oluline on siiski meeles pidada, et rakendus ei loo ametlikku pangadokumenti iseseisvalt. Kui keegi nõuab värsket või panga poolt kinnitatud väljavõtet, läheksin ikkagi panga enda kanalisse ja hangiksin faili sealt. Telefonis olev koopia on mugav vaatamiseks ja korrastamiseks, kuid selle ametlik väärtus sõltub dokumendi päritolust.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Minu hinnangul on üks rakenduse tugevamaid külgi just see, et ta ei püüa olla rohkem kui vajalik. Paljud finantsrakendused tahavad ühendada kontosid, näidata kulugraafikuid või saada pideva ligipääsu tehinguandmetele. Siin on kasutaja töö rohkem käsitsi korraldatud, kuid see tähendab ka vähem sõltuvust automaatsest kontoühendusest. Inimesele, kes eelistab ise otsustada, milline fail telefoni jõuab, võib see olla parem lahendus kui täielikult sünkroonitud raharakendus.
Kontroll jääb suuresti kasutaja kätte
Rakenduse kõige arusaadavam kontrollimehhanism on sisselogimise puudumine. Ma ei pea looma eraldi kontot ega siduma oma pangateenuseid rakendusega. See muudab alustamise lihtsaks ja vähendab olukordi, kus unustatud parool või katkine kontoühendus takistab dokumentide vaatamist.
Samuti on võrguühenduseta kasutamisel praktiline eelis. Kui fail on juba seadmesse toodud, ei sõltu selle avamine parasjagu Wi-Fi-st ega mobiililevist. See ei tähenda, et kogu töö toimuks alati võrguühenduseta, sest väljavõtte hankimine pangast võib endiselt vajada internetti. Küll aga eraldab rakendus dokumendi hankimise ja hilisema vaatamise kaheks sammuks. See on hea harjumus: laadin faili alla usaldusväärsest pangakanalist, kontrollin selle üle ja kasutan seda hiljem kohapeal.
Rakenduse praegune versioon on 1.73 ning see töötab Androidiga alates versioonist 7.0. See tähendab, et kasutama ei pea uut telefoni, kuid enne paigaldamist kontrolliksin siiski seadme süsteemiversiooni. Vanema Androidi puhul on mõistlik veenduda ka selles, et telefoni enda failihaldus ja PDF-i avamine toimivad korralikult, sest dokumendikogemus ei sõltu ainult ühest rakendusest.
Üks kasulik, kuid kergesti ununev töövõte on hoida telefonis ainult neid väljavõtteid, mida päriselt vaja läheb. Kui kogun sinna aastaid vanu faile, muutub otsimine aeglasemaks ja tundlikku infot jääb seadmesse rohkem. Mina looksin endale lihtsa rutiini: pärast olulise dokumendi kasutamist otsustan, kas seda on vaja alles hoida, arhiveerida mujal või telefonist eemaldada. Nii ei muutu mugavus liigseks andmekoguks.
Millal tuleb tundlike failidega eriti ettevaatlik olla
Pangaväljavõtte PDF ei ole tavaline pilt või ostunimekiri. Isegi kui rakendus ise ei küsi pangaloginit, võib fail sisaldada infot, mida ma ei tahaks juhuslikult teistele näidata. Seetõttu pööraksin tähelepanu telefoni lukustusele, varukoopiatele ja sellele, millise rakendusega faili avan.
Kõige riskantsem hetk ei pruugi olla faili salvestamine, vaid jagamine. Kui saadan väljavõtte sõnumirakenduse, e-posti või pilveteenuse kaudu, tekib uus koopia väljaspool seda rakendust. Enne saatmist kontrolliksin, kas kogu dokument on vajalik või piisaks ühest leheküljest. Samuti ei saadaks ma pangaväljavõtet avalikus arvutis ega jätaks seda allalaadimiste kausta, millele võivad ligi pääseda teised telefoni kasutajad.
Kui telefon läheb kaduma, ei kaitse võrguühenduseta töö iseenesest dokumente. Vastupidi, kohalikult salvestatud failid võivad olla kättesaadavad just seadme kaudu. Seetõttu on ekraanilukk siin olulisem kui paljud kasutajad arvavad. Kui telefon toetab krüpteeritud salvestust või rakenduste lukustamist, kasutaksin neid võimalusi, kuid ma ei eeldaks automaatselt, et rakendus ise pakub eraldi PIN-koodi või biomeetrilist kaitset. Selliseid kontrolle tuleb vaadata rakenduse tegelikust kasutajaliidesest ja telefoni seadistustest, mitte nime põhjal oletada.
Samuti ei annaks ma rakendusele rohkem ligipääsu kui selle kasutamiseks vaja. Androidi õiguste aknas tasub iga küsitud luba rahulikult läbi lugeda ja hinnata, kas see sobib PDF-failide haldamisega. Kui mõni luba tundub ebavajalik või ebamäärane, jätaksin selle andmata, kui Android seda lubab, või valiksin tundlike dokumentide jaoks teise tööriista. See ei ole väide konkreetse loa kohta, vaid mõistlik kontroll enne finantsfailide lisamist.
Privaatsus ei tähenda ainult sisselogimise puudumist
Mulle meeldib, et rakenduse põhikasutus ei eelda pangakonto ühendamist. Siiski vaataksin enne regulaarset kasutamist üle ka rakenduse enda nähtavad privaatsus- ja õigusteave. Oluline on aru saada, kas failid jäävad ainult seadmesse, kas rakendus pakub varundamist ning millised valikud kuvatakse failide importimisel või jagamisel.
Kui kasutaja ei leia rakendusest selget selgitust selle kohta, kus dokumendid paiknevad või kuidas neid eemaldada, oleksin ettevaatlik. Finantsandmete puhul ei piisa mulle ainult ilusast lihtsusest. Tahan teada, kas kustutamine eemaldab faili rakenduse vaatest, telefoni salvestusest või mõlemast. Kui see pole arusaadav, kustutaksin tundliku faili vajadusel ka telefoni failihaldurist ja kontrolliksin prügikasti.
Teine praktiline küsimus puudutab varukoopiaid. Kui PDF-id sisalduvad telefoni automaatses varunduses, võivad need liikuda seadmevälisesse teenusesse. See võib olla mugav, kui telefon katki läheb, kuid mitte iga kasutaja ei taha pangadokumente pilve. Mina otsustaksin selle teadlikult: kas mugav taastamine kaalub üles täiendava koopia tekkimise või eelistan hoida failid ainult kohalikus seadmes.
Siin erineb see tööriist tavalisest pangarakendusest. Panga enda äpp pakub tavaliselt konto autentimist ja võimalust hankida värskeid dokumente otse allikast. Selle rakenduse puhul on minu kontroll suurem failide valikul, kuid vastutus samuti suurem. Kui impordin vale faili, jätan telefoni varukoopia tegemata või jagan dokumendi valele inimesele, ei lahenda rakendus seda minu eest.
Võrdlus pangaäpi, failihalduri ja raharakendusega
Panga enda rakendus on parem valik siis, kui tahan näha kõige värskemat saldot, teha ülekannet, kinnitada makset või laadida alla ametlikku dokumenti. Selle eelis on otsene ühendus pangaga. Puuduseks võib olla vajadus avada mitu eri pangarakendust ja läbida iga kord autentimine.
Tavaline failihaldur suudab samuti PDF-e säilitada, seega ei ole see rakendus ainus võimalik lahendus. Selle väärtus sõltub sellest, kas mulle meeldib pangadokumente eraldi vaates hoida ja kas selle korraldus on minu jaoks selgem kui telefoni üldine failistruktuur. Kui mul on ainult paar väljavõtet, võib failihaldur olla täiesti piisav. Kui dokumente koguneb mitmest pangast ja tahan neid just pangandusega seotud töövoos vaadata, muutub spetsiaalsem rakendus mugavamaks.
Raha jälgimise rakendused on omakorda paremad kulude analüüsimiseks. Need võivad pakkuda kategooriaid, eelarveid ja graafikuid, kuid nende kasutus eeldab sageli rohkem kontoandmeid või käsitsi sisestamist. All Bank Passbook - Statement ei ole minu jaoks eelarverakendus. Ma ei valiks seda juhul, kui peamine eesmärk on teada, kui palju kulutan toidule või transpordile. Valiksin selle siis, kui peamine vajadus on dokumentide kättesaadavus ja korrastamine.
Üks mitte-ilmne kompromiss on otsingu kvaliteet. PDF-i hoidmine ühes kohas ei tähenda automaatselt, et rakendus mõistab iga tehingu sisu või leiab selle nime, kuupäeva ja summa järgi. Kui väljavõte on skannitud pilt, ei pruugi tekstiotsing üldse toimida. Sellises olukorras on parem kasutada panga enda otsingut või PDF-i lugejat, millel on optiline märgituvastus. Ma ei eeldaks, et dokumendikogu muutub iseenesest täielikuks kulude andmebaasiks.
Kellele see rakendus sobib ja kellele mitte
Soovitaksin seda inimesele, kellel on mitu pangakontot või kaartide väljavõtet ning kes tahab neid telefoni kaudu kiiresti vaadata. See sobib ka kasutajale, kes ei soovi anda kolmandale osapoolele internetipanga sisselogimist ja eelistab ise PDF-id alla laadida. Õpilasele või perele, kes vajab aeg-ajalt dokumenti üürileandjale, koolile või teenusepakkujale, võib lihtne võrguühenduseta kogu olla mugav.
Samuti on see mõistlik valik inimesele, kes liigub sageli kehva leviga kohtades. Kui vajalik dokument on juba seadmes, ei pea selle avamiseks ootama ühenduse taastumist. See on eriti kasulik reisil, kus pangarakenduse sisselogimine võib olla ebamugav või kus ma ei taha tundlikku kontotegevust avalikus võrgus teha.
Jätaksin selle vahele, kui vajan reaalajas kontosaldot, automaatset tehingute kategoriseerimist, arvete maksmist või investeeringute jälgimist. Samuti ei oleks see minu esimene valik ettevõtte suure dokumendiarhiivi jaoks, kus on vaja kasutajarolle, auditijälge ja keskset haldust. Sellisel juhul on panga ametlik lahendus või korralik dokumendihaldussüsteem tõenäoliselt sobivam.
Ettevaatlik oleksin ka siis, kui jagan telefoni teiste pereliikmetega või hoian seadmes palju isiklikke dokumente. Rakenduse lihtsus ei asenda eraldi kasutajakontosid ega õiguste haldamist. Kui privaatsus on minu olukorras väga range nõue, kontrolliksin enne kasutamist täpselt nähtavaid õigusi, kustutamisvõimalusi ja telefoni varundusseadeid.
Minu praktiline kasutusviis
Mina alustaksin väikese testiga. Laadiksin pangast alla ühe mitte liiga tundliku, kuid vajaliku väljavõtte, impordiksin selle ja prooviksin seejärel interneti välja lülitada. See näitab kiiresti, kas võrguühenduseta vaatamine töötab minu seadmes nii, nagu ootan. Seejärel kontrolliksin, kas dokument on loetav, kas fail avaneb korrektselt ja kas ma saan selle vajadusel rakendusest eemaldada.
Järgmiseks nimetaksin failid järjekindlalt, näiteks panga, konto tüübi ja perioodi järgi, kui rakendus seda lubab või kui failide haldamine toimub telefoni kaudu. Ühtlane nimetamine on kasulikum kui kümnete juhuslike PDF-ide kogumine. Kui rakendus näitab dokumente omaenda vaates, kasutaksin ikkagi sama loogikat: üks fail ühe perioodi kohta ja vanad koopiad regulaarselt üle.
Enne dokumendi saatmist avaksin selle alati korra ja kontrolliksin adressaati. Pangaväljavõtete puhul võib vale faili valimine tähendada, et saadan kogemata terve kuu tehingud, kuigi küsiti ainult saldot tõendavat lehte. See on üks koht, kus kasutaja enda tähelepanelikkus on olulisem kui rakenduse mugavus.
Kui telefon vahetub, ei eeldaks ma automaatselt, et kõik dokumendid liiguvad uude seadmesse. Hoiaksin olulised ametlikud väljavõtted vajadusel pangas või muus teadlikult valitud arhiivis ning kontrolliksin enne vana telefoni kustutamist, millised failid on uude seadmesse tegelikult jõudnud. Võrguühenduseta rakenduse mugavus võib muidu muutuda probleemiks just seadme vahetamisel.
Rahulik hinnang pärast kasutusloogika läbimõtlemist
Jay SatyaNarayana loodud rakendus on kõige tugevam siis, kui võtta seda täpselt sellena, mida ta kasutajale pakub: lihtsa kohana pangakaartide ja saldodega seotud PDF-väljavõtete hoidmiseks ning vaatamiseks ilma rakendusse sisselogimata. Tasuta hind teeb proovimise lihtsaks ja PEGI 3 märgistus näitab, et tegemist ei ole täiskasvanutele piiratud sisuga, kuid finantsdokumendid ise vajavad ikkagi täiskasvanulikku ettevaatust.
Minu jaoks on suurim pluss kontoühenduse vältimine. Ma saan valida, millise faili panka sisse logides alla laadin, ning hiljem vaadata seda ilma pideva ühenduseta. Suurim piirang on sama loogika teine pool: rakendus ei tee minu eest pangatoiminguid, ei taga dokumendi ametlikkust ega lahenda automaatselt privaatsusriske, mis tekivad telefoni, varukoopiate või failide jagamise kaudu.
Kui soovid ühte lihtsat ja võrguühenduseta ligipääsu pangaväljavõtetele, prooviksin seda hea meelega. Kui ootad täielikku isikliku rahanduse juhtimist või reaalajas pangateenust, vaataksin pigem panga enda rakenduse või spetsiaalse eelarvetööriista poole. Minu lõplik soovitus on ettevaatlikult positiivne: kasulik dokumentide jaoks, kuid mitte panganduse asendaja.
Enne regulaarset kasutamist teeksin ühe väikese kontrollnimekirja: vaatan Androidi õigused üle, testin võrguühenduseta avamist, kontrollin kustutamist ja otsustan, kas automaatne varundus sobib mulle. Kui need valikud tunduvad arusaadavad ja minu töövoog ongi PDF-väljavõtete käsitsi kogumine, võib sellest saada väga praktiline abiline. Kui aga tahan, et rakendus ise mu kontosid jälgiks ja analüüsiks, ei ole see õige tööriist.
Plussid
- Koondab eri pankade kontoandmed ühte vaatesse.
- Võimaldab pangaväljavõtteid kiiresti otsida ja filtreerida.
- Kontoandmete eksport lihtsustab kulude analüüsi ja arhiveerimist.
- Ülevaatlik saldo- ja tehinguajalugu aitab eelarvet jälgida.
- Sobib kasutajatele
- kes haldavad mitut pangakontot korraga.
Miinused
- Pankade toetatud nimekiri võib riigiti ja ajas erineda.
- Pangakontode ühendamine võib nõuda tundlike andmete sisestamist.
- Mõned funktsioonid võivad olla saadaval ainult tasulises versioonis.
- Automaatne sünkroonimine võib sõltuda panga tehnilisest toest.
- Rakendus ei pruugi sobida kasutajatele
- kes eelistavad ainult käsitsi haldust.
Korduma kippuvad küsimused: All Bank Passbook - Statement
Mis on All Bank Passbook - Statement ja milleks seda kasutatakse?
All Bank Passbook - Statement on rakendus, mis aitab koondada ja hallata pangatehingute andmeid ühes kohas. Selle abil saab kasutaja vaadata kontoliikumisi, jälgida sissetulekuid ja väljaminekuid ning vajaduse korral koostada või jagada konto väljavõtteid. Tegemist ei ole pangaga, vaid finantsandmete korraldamiseks mõeldud tööriistaga, mistõttu tuleb enne kasutamist kontrollida, milliseid panku ja failivorminguid rakendus toetab.
Kas All Bank Passbook - Statement ühendub otse minu pangakontoga?
Rakenduse ühendusviis võib sõltuda kasutatavast versioonist ja pangast. Mõnel juhul sisestab kasutaja tehingud käsitsi või impordib pangast alla laaditud väljavõtte, näiteks CSV- või PDF-failina. Kui rakendus pakub otsest kontoühendust, tutvu kindlasti küsitavate õiguste, teenusepakkuja ja turvatingimustega. Ära jaga oma internetipanga parooli ega ühekordseid autentimiskoode rakendusega, kui see pole panga ametlik lahendus.
Kas minu finantsandmed ja pangaväljavõtted on rakenduses turvalised?
Enne kasutamist tasub hoolikalt lugeda rakenduse privaatsustingimusi ning kontrollida, kas andmed salvestatakse seadmesse või saadetakse välisele serverile. Pangaväljavõtted võivad sisaldada väga tundlikku infot, näiteks kontonumbreid, nimesid ja maksete kirjeldusi. Kasuta ekraanilukku, väldi failide jagamist ebaturvaliste kanalite kaudu ning anna rakendusele ainult need õigused, mida selle põhifunktsioonid tegelikult vajavad.
Milliseid funktsioone All Bank Passbook - Statement pakub?
Rakenduse peamine eesmärk on muuta pangatehingute jälgimine ja väljavõtete haldamine mugavamaks. Tavaliselt võib selline rakendus võimaldada tehingute otsimist, kuupäeva või kategooria järgi filtreerimist, saldo jälgimist ning aruannete või väljavõtete eksportimist. Funktsioonid võivad erineda Androidi ja iOS-i versioonis ning sõltuda imporditud faili vormingust. Enne allalaadimist kontrolli rakenduse poest täpset funktsioonide loendit.
Kas All Bank Passbook - Statement on tasuta ning kas rakenduses on reklaame või piiranguid?
Rakenduse tasuta kasutamine ei pruugi tähendada, et kõik funktsioonid on piiranguteta saadaval. Mõned võimalused, näiteks reklaamide eemaldamine, piiramatud kontod, täpsemad aruanded või eksportimine, võivad olla seotud rakendusesisese ostu või tellimusega. Samuti võivad tasuta versioonis esineda reklaamid. Enne paigaldamist vaata Google Play või App Store'i lehel üle hinnakiri, tellimuste tingimused ja kasutajate värskemad arvustused.


